Aucune banque française ne garantit les mensualités les plus faibles pour tous les emprunteurs. Le montant à financer, la durée du remboursement, le taux proposé et les frais déterminent l’échéance. Pour trouver un crédit à la consommation adapté, il faut donc comparer plusieurs offres personnalisées à conditions identiques, puis choisir une mensualité compatible avec son budget sans négliger le coût total.
Quelle banque peut proposer les plus petites mensualités ?
Les banques traditionnelles et les établissements spécialisés dans le crédit à la consommation proposent des financements dont les conditions varient selon les dossiers. Aucun classement général ne permet de désigner durablement une banque comme la moins chère en mensualités.
Le Crédit Agricole, par exemple, présente un prêt personnel à taux fixe avec un simulateur et des possibilités d’aménagement des échéances sous conditions. De son côté, SG propose également des solutions de crédit à la consommation et un simulateur permettant d’estimer une échéance selon le montant et la durée envisagés. Ces outils aident à préparer une demande, mais ne démontrent pas qu’un établissement propose les mensualités les plus faibles du marché : seule une proposition personnalisée permet de comparer.
La comparaison peut également inclure d’autres banques de réseau, comme SG, LCL, ainsi que des organismes de crédit spécialisés. Pour approfondir les produits d’un établissement, il est possible de consulter les solutions de crédit à la consommation chez LCL, sans considérer les taux indicatifs d’un article comme des offres personnalisées.
Le bon critère n’est donc pas le nom de la banque, mais la proposition obtenue pour votre situation. Deux emprunteurs demandant la même somme peuvent recevoir des conditions différentes, car le prêteur évalue notamment leur capacité de remboursement. De même, deux mensualités ne sont directement comparables que si le montant, la durée et les éléments de couverture retenus sont identiques.
Baisser sa mensualité : combien coûte une durée plus longue ?
Allonger la durée du crédit est un moyen de réduire le montant prélevé chaque mois. Le capital est réparti sur davantage d’échéances, ce qui diminue la mensualité à taux identique. En contrepartie, les intérêts s’accumulent pendant une période plus longue.
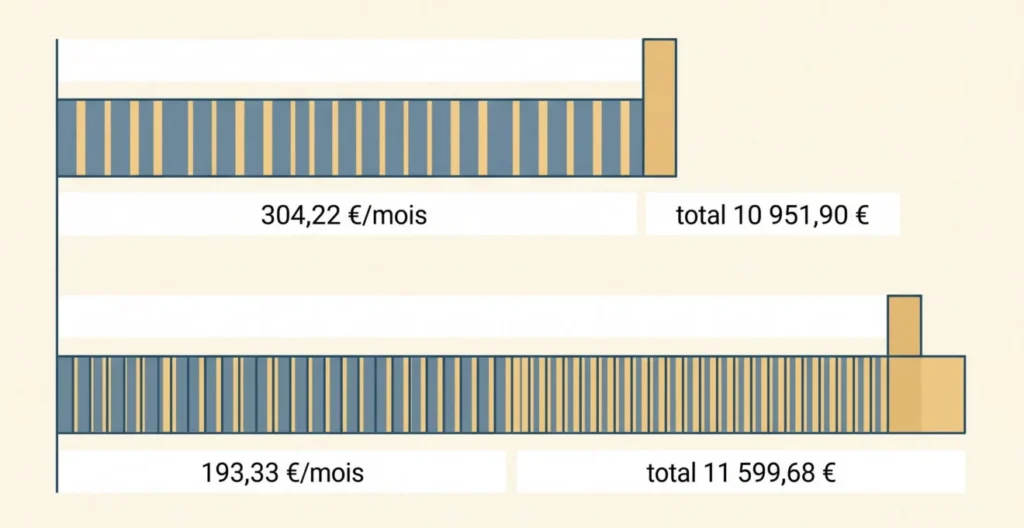
Pour mesurer cet effet, prenons un exemple purement théorique : un prêt de 10 000 €, au taux nominal annuel fixe de 6 %, remboursé par mensualités constantes. Le calcul exclut les frais et l’assurance. Il ne représente ni une offre bancaire ni un TAEG commercial.
| Critère | Sur 36 mois | Sur 60 mois |
|---|---|---|
| Capital emprunté | 10 000 € | 10 000 € |
| Taux nominal annuel | 6 % fixe | 6 % fixe |
| Mensualité approximative | 304,22 € | 193,33 € |
| Total remboursé approximatif | 10 951,90 € | 11 599,68 € |
Dans cet exemple, passer de trois à cinq ans réduit la mensualité d’environ 110,89 €, mais augmente la somme totale remboursée d’environ 647,78 €. Le calcul repose sur la formule d’amortissement à échéances constantes, avec un taux mensuel de 6 % divisé par douze.
Cette différence illustre un arbitrage important : une échéance plus faible améliore le budget mensuel, sans nécessairement rendre le crédit moins coûteux. Les chiffres réels dépendront du taux, des frais et des conditions du contrat. Pour approfondir la méthode, vous pouvez consulter ce guide pour calculer le coût d’un prêt.
Comment comparer les propositions de crédit à conditions identiques ?
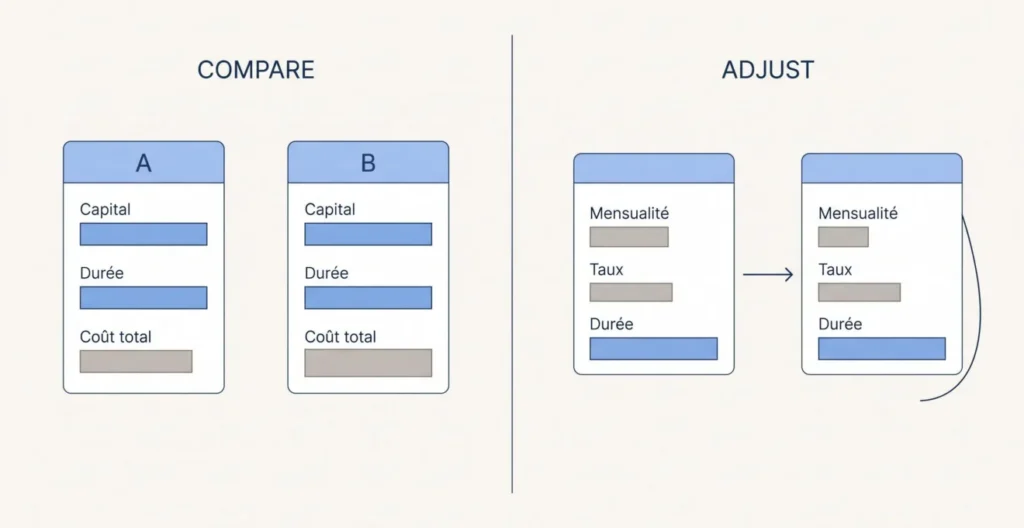
Pour identifier une offre avantageuse, il est préférable de procéder en deux temps : comparer d’abord les prêteurs sur une base commune, puis ajuster la durée pour obtenir une échéance supportable.
- Définir le besoin réel. Déterminez le capital nécessaire et estimez votre budget disponible en partant de vos revenus nets réguliers. Retranchez vos charges fixes, vos remboursements de crédits en cours et vos dépenses courantes, puis conservez une réserve pour les imprévus. La somme restante constitue un premier repère personnel pour envisager une nouvelle mensualité, et non une garantie d’acceptation par la banque.
- Demander plusieurs simulations personnalisées. Sollicitez, par exemple, votre banque, SG et un organisme spécialisé, ou tout autre panel de trois prêteurs. Précisez à chacun le même projet, le même montant et la même durée. Une simulation reste indicative : l’offre éventuelle dépend ensuite de l’étude du dossier.
- Comparer les coûts à durée identique. Examinez le taux annuel effectif global (TAEG), la mensualité, les frais et le montant total dû. Vérifiez séparément le coût éventuel de l’assurance.
- Tester une autre durée. Une fois les offres comparées, demandez une nouvelle simulation avec une durée différente pour mesurer la réduction de mensualité et son effet sur le coût total.
Pour chaque proposition, une grille simple permet de relever les éléments déterminants :
| Élément | Question à vérifier |
|---|---|
| Capital et durée | Sont-ils identiques entre les offres comparées ? |
| TAEG | Quel coût annuel global permet de comparer les propositions ? |
| Mensualité | Quel montant sera prélevé, hors assurance puis avec assurance éventuelle ? |
| Montant total dû | Combien faudra-t-il rembourser au total ? |
| Frais et options | Quels frais et quelles conditions s’appliquent aux aménagements du remboursement ? |
Le TAEG constitue un repère central pour comparer des financements. Les recommandations de la DGCCRF invitent également à examiner le coût total et les caractéristiques du crédit.
Une offre avec une mensualité plus basse peut simplement prévoir un remboursement plus long. Sans distinguer ces deux paramètres, le consommateur risque de choisir un crédit plus coûteux en pensant réaliser une économie.
Pour organiser les informations avant de solliciter un établissement, il est utile de préparer sa simulation de crédit.
Quelles conditions et quelles formes de crédit vérifier ?
En France, le type de crédit constitue un autre élément du choix. Le prêt personnel permet de financer un projet sans affectation contractuelle à un achat précis. Le crédit affecté est lié à l’achat d’un bien ou d’une prestation déterminée. Quant au crédit renouvelable, il met à disposition une réserve réutilisable au fur et à mesure des remboursements.
Cette dernière formule mérite une vigilance particulière : la réutilisation de la réserve et les taux potentiellement élevés peuvent augmenter le risque de surendettement. Pour financer une dépense définie, il est donc utile de comparer également les caractéristiques d’un prêt amortissable.
L’obtention du financement n’est jamais automatique. Le prêteur examine la solvabilité du demandeur, notamment ses ressources, ses charges et les justificatifs nécessaires. Il consulte également le fichier national des incidents de remboursement des crédits aux particuliers (FICP). Une inscription à ce fichier n’entraîne pas automatiquement une interdiction de souscrire un crédit, mais constitue une information prise en compte par le prêteur dans son évaluation de solvabilité.
Les taux proposés doivent par ailleurs respecter les plafonds réglementaires applicables. Du 1er octobre au 31 décembre 2026, les taux d’usure applicables aux crédits de trésorerie aux ménages sont les suivants :
- 23,60 % pour un montant inférieur ou égal à 3 000 € ;
- 15,76 % pour un montant supérieur à 3 000 € et inférieur ou égal à 6 000 € ;
- 8,56 % pour un montant supérieur à 6 000 €.
Ces chiffres correspondent à des plafonds réglementaires, et non à des taux proposés ou recommandés par les banques. Leur période d’application doit être respectée. Les données figurent dans les taux d’usure publiés par la Banque de France.
Assurance et options : quelle mensualité sera réellement prélevée ?
Une simulation peut présenter une échéance hors assurance. Lorsqu’une assurance facultative est souscrite, son coût s’ajoute au remboursement. Il faut donc identifier le montant réellement prélevé chaque mois, ainsi que le coût global correspondant.
Les possibilités d’aménagement diffèrent d’un contrat à l’autre. Chez SG, par exemple, la modulation ou le report d’échéances dépend des conditions prévues au contrat ; diminuer une mensualité peut allonger la durée et augmenter le coût total du crédit. Il convient donc de demander si cette option est disponible, dans quelles limites elle s’applique et quel serait son effet chiffré sur le tableau d’amortissement.
Ces options ne sont donc pas interchangeables et ne constituent pas automatiquement une économie. Leurs conséquences dépendent du mécanisme choisi et des conditions du contrat. Avant de signer, il convient de vérifier son éligibilité, de lire les modalités applicables et de demander une simulation intégrant les aménagements envisagés.
En définitive, la banque à privilégier est celle qui propose, pour votre dossier, une mensualité soutenable et un coût total acceptable. Comparez d’abord plusieurs offres à montant et durée identiques, puis ajustez la durée en connaissance de cause. La plus petite mensualité n’est pas nécessairement le crédit le plus économique.